中芯国际股价创新高 业绩优于同业,技术实力铸就核心竞争力
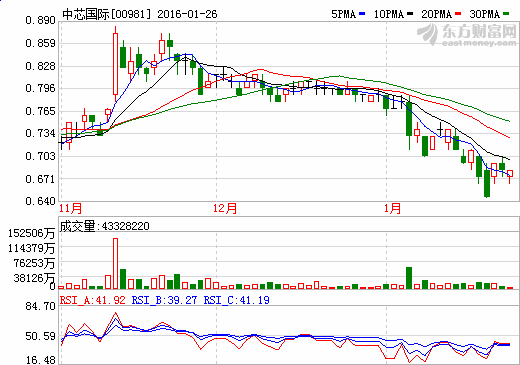
中芯国际(00981.HK)股价持续走强并创下历史新高,成为港股半导体板块的焦点。市场普遍认为,这轮上涨不仅受益于行业周期回暖,更直接反映了公司业绩显著优于同业的强劲基本面,而其背后的技术积累与产能布局则是支撑长期价值的关键。
业绩层面,中芯国际最新财报显示营收与毛利率均超出市场预期,尤其是在成熟制程领域,公司凭借稳定的产能利用率和优化的产品结构,实现了逆势增长。与全球主要晶圆代工厂相比,中芯国际在部分节点上的盈利能力改善更为明显,这主要得益于国内客户订单的强劲支撑以及成本控制能力的提升。
分析人士指出,中芯国际业绩优于同业的原因有三:其一,公司深耕成熟制程(28nm及以上),精准匹配了汽车电子、工业控制、物联网等领域的需求爆发;其二,持续加大研发投入,在特色工艺(如BCD、eNVM、高压显示驱动等)上形成差异化优势,避开了与台积电、三星在先进制程上的正面价格战;其三,本土化供应链协同效应增强,设备与材料国产化率提升,有效降低了地缘政治风险。
从技术维度看,中芯国际虽然暂未参与7nm以下先进制程的规模竞赛,但在成熟节点的技术打磨上已处于全球第一梯队。例如,其28nm高压驱动芯片、55nm BCD平台以及40nm嵌入式存储工艺均获得客户高度认可。公司正在推进的28nm以上射频、毫米波等特色工艺,有望打开新的成长空间。
行业展望方面,随着消费电子库存回补、AIoT与新能源车需求持续释放,晶圆代工行业景气度有望在2025年进一步上行。中芯国际作为国内产能规模最大、技术最全面的代工龙头,将优先受益。不过,投资者也需关注全球产能扩张带来的价格竞争风险,以及先进设备获取受限对长期技术演进的影响。
中芯国际此次股价创新高,是业绩韧性、技术卡位与行业周期共振的结果。在国产替代与数字经济的双轮驱动下,公司有望继续巩固其在内地半导体产业链中的核心地位。
如若转载,请注明出处:http://www.rishengbank.com/product/41.html
更新时间:2026-11-01 10:09:25