华为撇清关系、中芯国际“慌了”?一场关于技术自主与市场误读的辨析
一些关于“华为宣布决定,中芯国际慌了”的说法在网络上流传,引发了不少讨论。这类标题往往将两家中国科技巨头置于“切割”与“恐慌”的戏剧化叙事中,但事实是否如此?我们需要从技术合作、产业逻辑和真实信息出发,冷静审视。
所谓“急忙撇清关系”这一表述本身就带有倾向性。华为与中芯国际之间的合作,长期以供应链和技术协作为主,并非外界想象的那种“深度绑定后突然翻脸”。早在2020年前后,受外部制裁影响,华为的芯片代工渠道受限,中芯国际被视为潜在的替代选择之一。但受制于设备、材料、工艺等多重因素,中芯国际当时无法承接华为最先进的SoC代工需求,双方的技术交集并未达到外界揣测的“共生”程度。因此,与其说“撇清”,不如说企业基于自身技术路线和合规要求做出的正常商业调整。
华为宣布了什么决定?回顾过去一年华为的公开动作,主要集中在两方面:一是持续投入自研芯片设计(如麒麟系列),并与国内Foundry合作探索先进封装和成熟制程优化;二是加强自身在EDA工具、架构授权等上游环节的备胎能力。华为从未公开点名“畏惧”或“抛弃”中芯国际,反而在多个场合强调与国内产业链协同的重要性。所谓“关系撇清”,很大程度上是自媒体对“华为转单”字眼的不当放大。
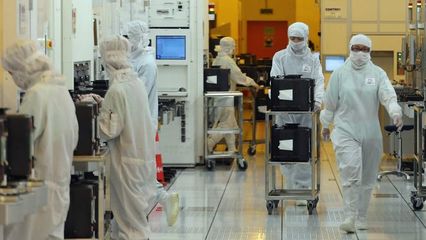
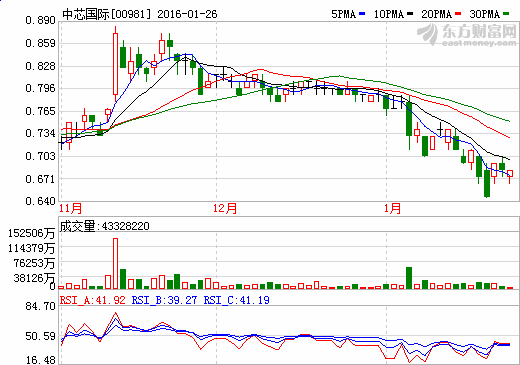
再看中芯国际“慌了”吗?从公开的财报和产能布局看,中芯国际近年的重心是成熟制程(28nm及以上)的扩产,以及特色工艺(如电源管理、射频、图像传感器)的深耕。它的客户结构相对分散,手机SoC只占一部分。华为订单即使出现变动,中芯国际也有能力通过其他客户填补。更重要的是,中芯国际一直在推进“去美化”产线验证和国产设备导入,这是由外部环境决定的,而非由单一客户决定。用“慌”来形容一家拥有上千亿资产、国家战略支持的代工厂,既不符合商业理性,也低估了其技术沉淀。
从半导体产业规律看,代工厂与设计公司之间的关系从来是动态博弈。Design House会因成本、产能、政治风险频繁调整供应商;Foundry也需要多客户来摊薄研发和折旧。台积电与苹果、高通的关系也经历过起伏。因此,华为优化供应链、中芯国际拓展新客户,是正常的市场行为。过于情绪化的“慌了”“撇清”,更像是流量驱动下的误读。
我们再聚焦中芯国际的“技术”本身——这才是核心。目前中芯国际最先进的量产工艺为14nm FinFET,并已基于该平台衍生出12nm工艺。在N+1、N+2节点上,公司曾披露过风险试产计划,但受制于EUV光刻机获取困难,转向用DUV多重曝光实现更小线宽,代价是成本高、良率爬坡慢。客观说,中芯国际的先进制程与台积电、三星仍有2-3代差距,但在成熟制程和特色工艺上,中芯国际已具备全球竞争力。比如其55nm BCD工艺、40nm eFlash、28nm HKMG等,在电源管理、MCU、显示驱动领域广受认可。
一个关键问题是:华为是否需要中芯国际的先进制程?从已知信息看,华为近年的麒麟芯片回归,更多依赖国内Foundry的成熟制程(如N+2?接近7nm)或通过先进封装堆叠提升性能。而中芯国际的N+1技术恰好对应这一层级。双方在技术路线上并非水火不容,反而存在潜在的互补空间。只是迫于设备许可和良率压力,这种合作是低调且受限的。所谓“横眉冷对”,不过是外界臆想的剧本。
媒体在报道科技议题时,应当减少“煽动对立”的标题党。华为和中芯国际都是中国半导体产业的重要支柱。华为在芯片设计、系统集成上领先;中芯国际在晶圆制造、工艺整合上深耕。它们的健康关系应建立在理性合作、各自突围的基础上,而非被“恐慌”“撇清”的叙事绑架。与其追问“谁慌了”,不如关注“技术怎么突破”。这才是更务实的态度。
如若转载,请注明出处:http://www.rishengbank.com/product/22.html
更新时间:2026-11-01 04:22:30