2022年全球晶圆代工格局 台积电独占鳌头,中芯国际加速追赶
一、全球晶圆代工市场概览:台积电占比超五成
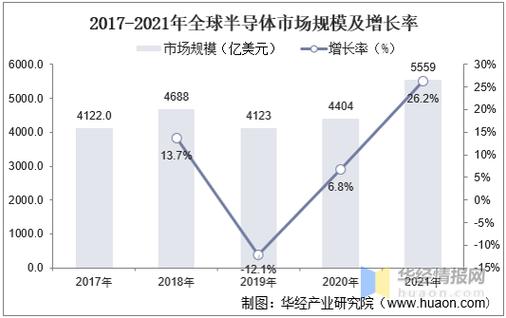
2022年,全球晶圆代工市场延续了“一超多强”的竞争格局。根据市场研究机构TrendForce的数据,全年全球晶圆代工产值突破1400亿美元,同比增长约28%。其中,台积电(TSMC)以近60%的市场份额稳居第一,远超第二名三星(约15%)和第三名联电(约7%)。台积电在先进制程(7nm及以下)领域几乎形成垄断,5nm和4nm工艺贡献了其约50%的营收,3nm工艺也于2022年底实现量产。苹果、AMD、英伟达、高通等巨头均是其核心客户。
三星虽然紧随其后,但在良率和客户信任度上与台积电存在差距。联电、格罗方德(GlobalFoundries)等主攻成熟制程,在中低端市场保持稳定份额。整体来看,晶圆代工行业呈现高度集中态势,前十大厂商占据了全球超过95%的份额头寸。
二、国内晶圆代工地位:中芯国际领跑,但差距显著
中国大陆是全球最大的半导体消费市场,但晶圆代工自给率仍然偏低。2022年,中芯国际(SMIC)以约5%的全球市占率位列第五,是内地规模最大、技术最先进的代工企业。华虹集团、晶合集成等也进入全球前十,但份额均不足2%。
从技术节点看,中芯国际已实现14nm FinFET工艺的量产,并基于该平台衍生出12nm工艺,主要服务于手机、物联网、图像处理等中高端芯片。与台积电5nm/4nm/3nm的量产规模相比,中芯国际仍存在两到三代的代差。受美国出口管制影响,中芯国际在10nm及以下先进制程的推进受阻,2022年其营收仍以成熟制程(28nm及以上)为主,占比超过75%。
三、中芯国际的技术现状与挑战
技术成果:
- 14nm/12nm FinFET:中芯国际的14nm于2019年量产,12nm于2021年进入风险量产。该工艺可用于中端手机SoC、FPGA和AI推理芯片,也是其目前最先进的量产节点。
- N+1/N+2工艺:中芯国际曾规划类似7nm的N+1和N+2工艺,但受设备限制,量产时间不明。N+1工艺主打低功耗,性能接近台积电7nm早期版本;N+2则进一步提升密度。
- 成熟特色工艺:在55nm、40nm、28nm等节点上,中芯国际拥有丰富的平台,如高压驱动、嵌入式存储、射频、图像传感器等,满足汽车电子、工业控制等旺盛需求。
主要挑战:
- 设备与材料受限:EUV光刻机无法获得,导致7nm及以下工艺难以突破。先进制程所需的刻蚀机、薄膜沉积设备等也受到部分限制。
- 资本投入差距:台积电2022年资本开支约360亿美元,中芯国际约66亿美元,仅为前者的18%,制约了产能扩张和研发速度。
- 客户与生态:先进制程客户集中于少数头部设计公司,而国内芯片设计企业多数仍在使用成熟制程,尚未形成对先进制程的强拉动。
四、前景展望:成熟制程为基石,先进制程寻求突破
短期内,中芯国际的战略重心将放在成熟制程的扩产和特色工艺的差异化上。2022年,中芯国际宣布在天津、上海、北京等地新建12英寸晶圆厂,聚焦28nm及以上节点,以满足汽车、家电、工业等领域的国产替代需求。预计到2025年,其成熟制程产能将大幅提升。
长期来看,先进制程的自主突破仍是国家战略方向。中芯国际正在通过“非EUV路线”探索先进封装、Chiplet(小芯片)等技术,以系统级优化弥补单芯片制程的不足。国内设备企业如北方华创、中微公司在刻蚀、清洗等领域取得进展,有望逐步支撑国产代工产业链。
综上,2022年全球晶圆代工市场由台积电主导,中芯国际虽排名第五但技术受限明显。在外部压力下,国内代工业正以成熟制程为根基,加速自主创新,未来能否在先进制程上缩小差距,取决于设备、材料、人才和资金的协同突破。
如若转载,请注明出处:http://www.rishengbank.com/product/24.html
更新时间:2026-11-01 22:38:46